Кои разходи не се признават за данъчни цели
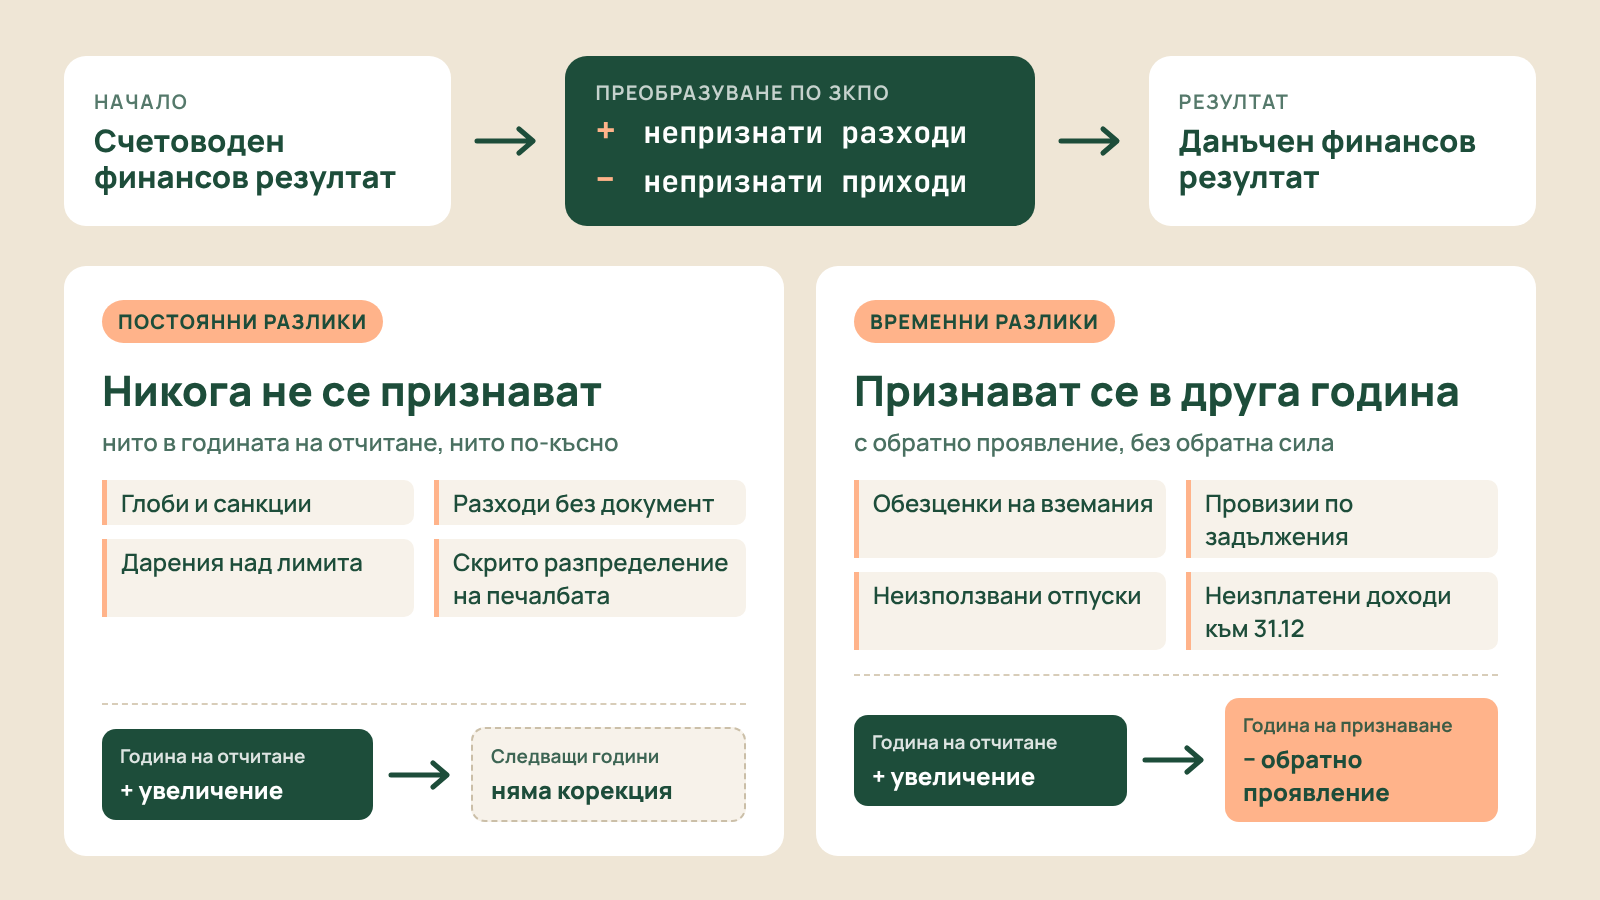
886 ПрочитанияЗа да се определи данъчният финансов резултат на една компания в края на годината, счетоводният ѝ финансов резултат се преобразува по правилата на Закона за корпоративното подоходно облагане. С непризнатите за данъчни цели разходи той се увеличава, а с непризнатите приходи се намалява. Прилагат се и останалите предвидени в закона данъчни преобразувания.
Някои приходи и разходи никога не се признават за данъчни цели и формират данъчни постоянни разлики. Други се признават в година, различна от годината на счетоводното им отчитане, и формират данъчни временни разлики.
В тази статия разглеждаме основните приходи и разходи, които формират постоянни и временни данъчни разлики. Темата е ключова за всеки опитен счетоводител, който предлага професионални счетоводни услуги.
Данъчни постоянни разлики
Данъчни постоянни разлики възникват, когато счетоводни приходи или разходи не се признават за данъчни цели нито в годината на отчитането им, нито през следващи години. С непризнатите разходи счетоводният финансов резултат се увеличава, а с непризнатите приходи се намалява. По-долу разглеждаме основните категории разходи, които формират постоянни разлики.
Разходи, несвързани с дейността
Не се признават за данъчни цели разходите, които не са свързани с дейността на предприятието. Определящо е тяхното предназначение, а не дали са довели до конкретен приход.
Типичен пример е апартамент, в който собственикът живее, но част от който се използва и за дейността на фирмата. В този случай разходите за поддръжка и експлоатация трябва да бъдат разграничени между служебното и личното ползване. Основанието за ползване от фирмата може да се уреди с договор за наем или ползване, а разпределението на разходите трябва да бъде документално обосновано и да отразява действителното използване на имота. Самото наличие на договор не е достатъчно, за да бъдат признати всички разходи за апартамента.
Разходи, които не са документално обосновани
Счетоводният разход трябва да бъде документално обоснован чрез първичен счетоводен документ, обикновено фактура, който отразява вярно стопанската операция. Ако в документа липсва част от изискуемата информация, разходът може да бъде признат, когато липсващите данни са удостоверени с други документи.
По правило касовият бон сам по себе си не замества първичния счетоводен документ. Когато за плащането има нормативно задължение за издаване на фискален или системен бон, той също е необходим — липсата му води до непризнаване на разхода, дори да е издадена фактура.
За международния въздушен транспорт са необходими първичен счетоводен документ и бордна карта от осъществения полет. Когато документът се издава от посредник, който продава от името и за сметка на превозвача, посредникът се приема за негов издател.
За представителните разходи, обложени с данък върху разходите, законът допуска документиране само с фискален или системен бон.
При превозни средства, използвани както за дейността, така и за лични цели, законът допуска личното ползване да се определи на 50% от общите разходи. При този подход не се изисква пътен лист или друг подобен документ за данъчното признаване на разходите за експлоатация. Не е необходимо да се доказва, че фактическото лично ползване е точно 50%, но документите за самите разходи остават необходими.
Разходи за ДДС, свързани с непризнати разходи
Не се признава за данъчни цели разходът за начислен ДДС или ползван данъчен кредит, когато разходът от свързаната стопанска операция не е данъчно признат. Това правило се отнася до ДДС, отчетен като счетоводен разход. То не следва да се смесва с преценката дали е налице право на данъчен кредит по ЗДДС.
Разходи за ДДС, начислен от доставчика или от органите по приходите
По правило не се признава за данъчни цели разходът, който доставчикът отчита за начислен от него или от органите по приходите ДДС за извършена доставка.
Изключения са начисленият ДДС при безвъзмездни доставки и при дерегистрация по ЗДДС. Забраната не се прилага и за разходите, отчетени при корекция на данъчен кредит. За тези случаи данъчното признаване се преценява по останалите приложими правила на закона.
Последващи разходи по вземания, свързани с данъци
Не се признават за данъчни цели последващите разходи по вземания, възникнали във връзка с начислен данък или ползван данъчен кредит в предвидените от закона случаи. Това включва например разходи от обезценка или отписване на такива вземания.
Пример е случаят, когато доставчик не е начислил ДДС по извършена доставка, а впоследствие данъкът е начислен от органите по приходите. Ако доставчикът отчете този ДДС като вземане от клиента и впоследствие обезцени или отпише вземането, отчетеният разход не се признава за данъчни цели. Самият отказ на клиента да плати не е достатъчно основание за счетоводното отписване на вземането.
Разходи за глоби, санкции и лихви по публични задължения
Не се признават за данъчни цели разходите за начислени глоби, конфискации и други санкции за нарушаване на нормативни актове, както и лихвите за просрочие на публични държавни или общински задължения. Такива са например имуществените санкции за данъчни нарушения и лихвите за закъсняло плащане на данъци и задължителни осигурителни вноски.
Това ограничение не се отнася до неустойките и лихвите за забава по търговски договори. Те могат да бъдат признати за данъчни цели, когато са свързани с дейността, документално обосновани и отговарят на останалите изисквания на закона.
Разходи за дарения
Разходите за дарения по правило не се признават за данъчни цели, освен в изрично предвидените от закона случаи. Например даренията в полза на лечебни заведения, училища, хора с увреждания, културни институти и юридически лица с нестопанска цел със статут в обществена полза се признават в общ размер до 10% от счетоводната печалба.
За определени дарения законът допуска по-високи лимити: до 15% за безвъзмездна помощ по реда на Закона за меценатството и до 50% за дарения в полза на Центъра за асистирана репродукция и на НЗОК за определени дейности, свързани с лечението на деца. Общият размер на признатите разходи за дарения не може да надвишава 65% от счетоводната печалба. Частта над приложимите лимити не се признава за данъчни цели.
Целият разход за дарение е данъчно непризнат, когато с него се облагодетелстват пряко или косвено ръководителите, които го отпускат или се разпореждат с него, както и когато има доказателства, че предметът на дарението не е получен.
Разходи за данък при източника за сметка на платеца на дохода
Не се признава за данъчни цели разходът за данък, който подлежи на удържане при източника, но е поет за сметка на платеца на дохода. По правило този данък се удържа от дохода на получателя. Когато платецът поеме данъка за своя сметка и го отчете като разход, с този разход се увеличава счетоводният финансов резултат при определяне на данъчния финансов резултат.
Разходи при солидарна отговорност за невнесен ДДС
Регистрирано по ЗДДС лице, получател по облагаема доставка, може да носи солидарна отговорност за дължимия, но невнесен ДДС от друго лице, ако е ползвало данъчен кредит, свързан пряко или косвено с този данък. Отговорността се реализира, когато получателят е знаел или е бил длъжен да знае, че данъкът няма да бъде внесен, и това е доказано от органите по приходите по установения ред. Разходът, отчетен във връзка с реализирането на тази отговорност, не се признава за данъчни цели и с него се увеличава счетоводният финансов резултат.
Разходи, представляващи скрито разпределение на печалбата
Не се признават за данъчни цели разходите в полза на акционери, съдружници или свързани с тях лица, които не са свързани с дейността на дружеството или превишават обичайните пазарни нива. Тези суми представляват скрито разпределение на печалбата, с изключение на редовно разпределените дивиденти.
Скрито разпределение на печалбата могат да представляват и начислените лихви по заеми. Това се преценява според условията на финансирането и изисква едновременно изпълнение на поне три от четирите критерия, определени в Закона за корпоративното подоходно облагане. Правилото не се прилага, когато условията по заема са уговорени в изпълнение на нормативни изисквания.
Разходи за подкуп
Не се признават за данъчни цели разходите за подкуп или прикриващи подкуп на длъжностно лице, включително на чуждо длъжностно лице.
Данъчни временни разлики
Данъчни временни разлики възникват, когато приход или разход се признава за данъчни цели в година, различна от годината на счетоводното му отчитане.
С временно непризнатите разходи счетоводният финансов резултат се увеличава, а с временно непризнатите приходи се намалява. Когато настъпят законовите условия за признаването им, се извършва противоположното преобразуване. Това се нарича обратно проявление на временната разлика. Признаването е в съответната година, а не с обратна сила.
Приходи и разходи от последващи оценки на активи и пасиви
По правило приходите и разходите от последващи оценки, например преоценки и обезценки, не се признават за данъчни цели в годината на счетоводното им отчитане. Те се признават в годината на отписване на съответния актив или пасив, освен когато законът предвижда специален ред.
Изключение са приходите и разходите от последващи оценки на парични позиции в друга валута по референтния валутен курс на еврото към съответната валута, публикуван от Българската народна банка. Те се признават в годината на счетоводното им отчитане.
Последващи оценки на материални запаси
За материалните запаси е предвидено и специално правило. Когато стойността на отписаните през текущата година запаси от конкретен вид надвишава стойността на запасите от същия вид към края на предходната година, непризнатите през предходни години приходи и разходи от последващите им оценки се признават през текущата година.
Това правило не се прилага при липси и брак, които не са признати за данъчни цели. Законът допуска изключения при определени условия, например за непреодолима сила, технологичен брак, промяна на физико-химичните свойства и изтичане на срока на годност.
Специално изключение има и за липси на стоки в търговски обекти, в които клиентите имат пряк физически достъп до стоките. То е ограничено до 0,25% от нетните приходи от продажби на съответния обект.
Последващи оценки и отписване на вземания
Приходите и разходите от последващи оценки на вземания, както и разходите за отписването им като несъбираеми, по правило не се признават веднага за данъчни цели. Признаването е възможно, ако през същата или предходна година е настъпило някое от обстоятелствата, определени в Закона за корпоративното подоходно облагане.
Такова обстоятелство е изтичането на три години за вземанията с тригодишен давностен срок или на пет години за тези с петгодишен давностен срок, считано от момента, в който вземането е станало изискуемо. Друго основание е продажбата на вземането чрез възмездна цесия.
Признаване се допуска и когато производството по несъстоятелност на длъжника е прекратено с утвърден оздравителен план, предвиждащ частично удовлетворяване на кредитора. В този случай се признава само частта, с която вземането е намалено.
Други основания са влязло в сила съдебно решение, че вземането е недължимо, погасяването му по силата на закон преди изтичането на посочените срокове или заличаването на длъжника при останало неудовлетворено вземане. Признаването е до размера на съответната част.
Ако вземането бъде платено, събрано или прихванато по-рано, непризнатите приходи и разходи от последващите му оценки се признават в годината на изпълнението.
Разходи за провизии по задължения
Разходите за провизии по задължения, например за бъдещи обезщетения при пенсиониране на служители, не се признават за данъчни цели в годината на начисляването им. Те се признават в годината на погасяване на съответното задължение, до размера на погасената сума.
Разходи за неизползвани отпуски
Начислените разходи за натрупани неизползвани отпуски към 31 декември, както и свързаните с тях задължителни осигурителни вноски, по правило не се признават за данъчни цели в годината на начисляването им.
Разходите за отпуските се признават в годината, в която сумите са изплатени на персонала, до размера на изплатеното. Разходите за осигуровки се признават отделно — в годината на внасянето им, до размера на внесените вноски.
Разходи за неизплатени доходи на местни физически лица
Разходите, представляващи доходи на местни физически лица, които не са изплатени към 31 декември, по правило не се признават за данъчни цели през годината на начисляването им. Признават се през годината на плащането, до размера на изплатения доход.
Изключения са основното трудово възнаграждение, задължителните по нормативен акт допълнителни трудови възнаграждения и обезщетения, както и доходите на еднолични търговци. За тях това ограничение не се прилага.
Свързаните с непризнатите доходи задължителни осигурителни вноски също не се признават, ако не са внесени към края на годината. Признаването им става в годината на внасянето, до размера на внесените суми.
Разходи за лихви при слаба капитализация
Когато средният размер на привлечения капитал надвишава три пъти средния размер на собствения капитал, част от разходите за лихви може да не бъде призната за данъчни цели през текущата година. За съпоставката се използват стойностите на капитала в началото и в края на годината, а непризнатите лихви се определят по реда на Закона за корпоративното подоходно облагане.
Непризнатите лихви могат да се признават през следващите години до изчерпването им при спазване на законовите условия.