
SAF-T - Кога Възниква Задължението за Прилагане и Как да се Подготвим
260 ПрочитанияФирмата може да води редовно счетоводството си и да подава данъчните си декларации в срок, но въпреки това да не е готова за SAF-T. Новото задължение изисква подробни данни от счетоводството и свързаните с него системи да бъдат представени в определена електронна структура. Ако информацията за контрагентите, стоките или плащанията се поддържа по различен начин в отделните системи, несъответствията ще се проявят при изготвянето на файла.
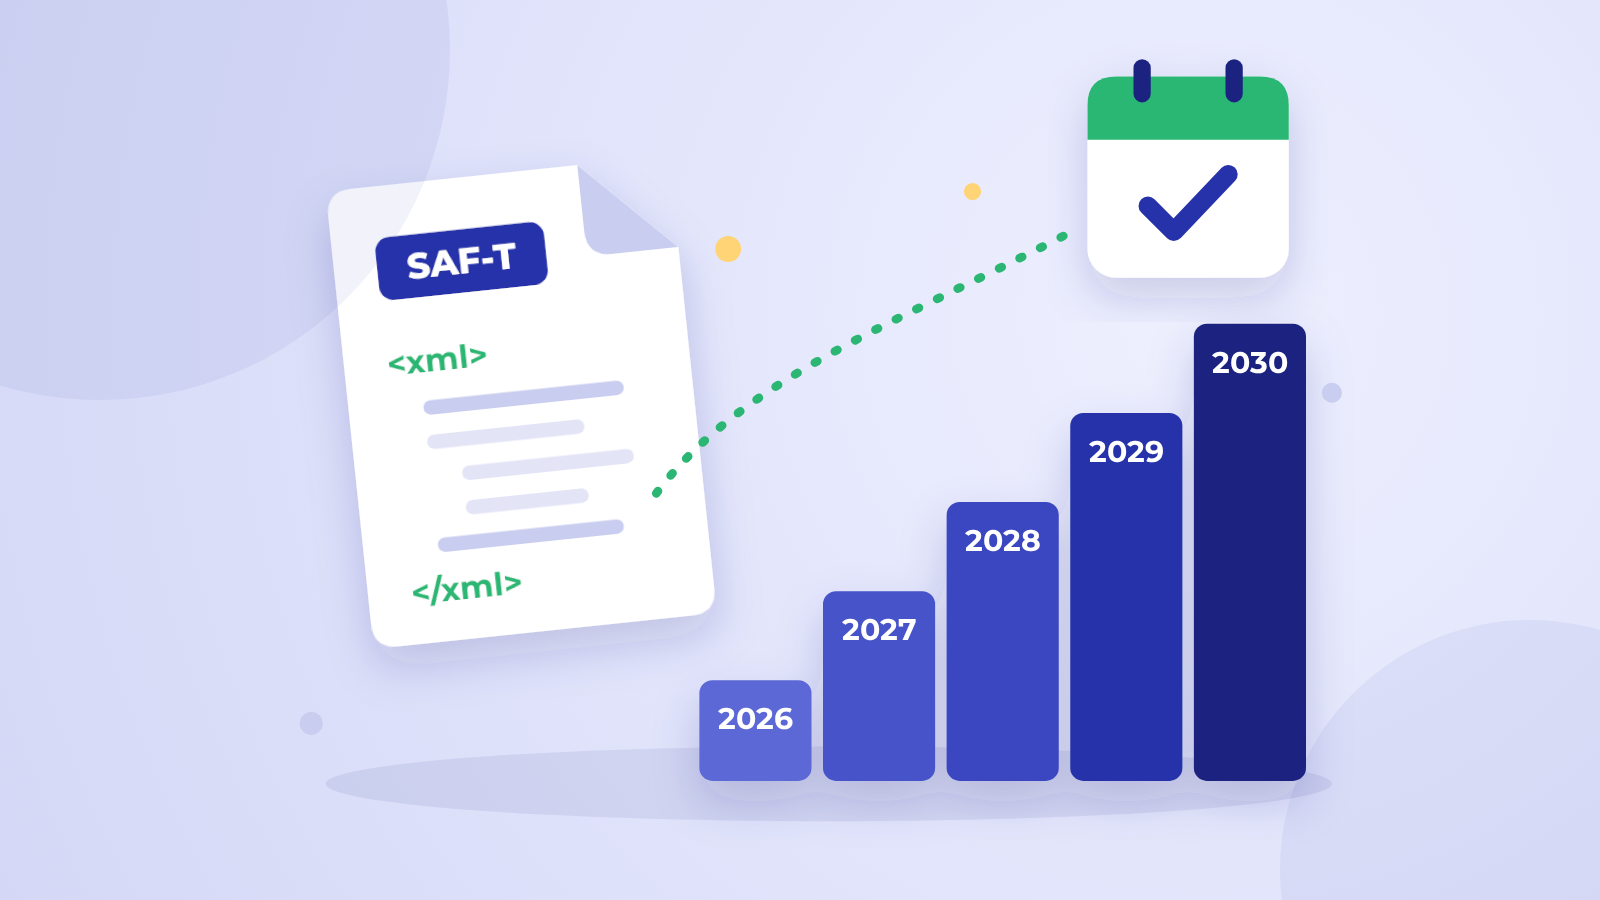
Опитният счетоводител може да установи тези проблеми предварително, да определи от коя дата фирмата трябва да подава SAF-T и да организира подготовката на отчетността. Участието на управителя, служителите, които създават първичната информация, и доставчика на софтуера също е необходимо. Задължението се въвежда поетапно от 1 януари 2026 г. до 1 януари 2030 г., поради което първата стъпка е да се установи приложимата начална дата.
Какво представлява SAF-T?
SAF-T е стандартен одитен файл за данъчни цели. Чрез него предприятията предоставят на НАП структурирани данни за дейността и счетоводната си отчетност. Файлът е в XML формат, който позволява информацията да бъде обработвана автоматизирано.
Месечният файл обхваща счетоводните сметки, салдата и движенията по тях, покупките, продажбите, контрагентите и плащанията. Той включва и данни за продуктите съгласно техническите изисквания. Отделно се подава годишна информация за дълготрайните активи. Подробните данни за наличностите и движенията на материалните запаси се предоставят при поискване от орган по приходите.
Например при продажба информацията започва с данните за клиента и фактурата, преминава през счетоводното записване и завършва с плащането. При продажба на стоки се добавя и складовото движение. Когато тези данни се водят в различни програми, връзката между тях трябва да се запази във файла. Ето защо SAF-T е не само техническа задача, а и проверка на последователността на отчетността.
Кои предприятия са задължени да подават SAF-T?
Задължението обхваща предприятията по смисъла на Закона за счетоводството, като за определени категории са предвидени изключения. Сред тях са микропредприятията, които не са регистрирани по ЗДДС. Изключения са предвидени и за някои други предприятия и фондове.
Първото включване на големи дружества не означава, че SAF-T е задължение само за тях. Следващите етапи обхващат средни и малки предприятия, а през последния етап — и останалите предприятия в законовия обхват. Малкият обем на дейността сам по себе си не освобождава фирмата от подаване.
Например микропредприятие, регистрирано по ЗДДС, не попада в изключението за нерегистрираните микропредприятия. За правилната преценка трябва да се установят категорията на фирмата към определената в закона дата, показателите ѝ за съответната година и приложимите изключения.
От коя дата възниква задължението?
- От 1 януари 2026 г. подават предприятията, които към 31 декември 2023 г. са големи и за 2023 г. имат нетни приходи от продажби над 300 млн. лв. или постъпления от данъци и осигурителни вноски по сметки на НАП, намалени с възстановените суми, над 3,5 млн. лв.
- От 1 януари 2027 г. се включват големите, средните и малките предприятия според категорията им към 31 декември 2024 г., ако за 2024 г. надвишават поне един от същите два прага: 300 млн. лв. нетни приходи от продажби или 3,5 млн. лв. нетни постъпления от данъци и осигурителни вноски по сметки на НАП.
- От 1 януари 2028 г. се включват големите, средните и малките предприятия според категорията им към 31 декември 2025 г., ако за 2025 г. имат нетни приходи от продажби над 15 млн. лв. или посочените нетни постъпления от данъци и осигурителни вноски над 1,5 млн. лв.
- От 1 януари 2029 г. се включват останалите предприятия, които към 31 декември 2026 г. са големи, средни или малки. От 1 януари 2030 г. задължението обхваща и останалите предприятия в законовия обхват, които не са включени в предходните етапи.
Праговете са посочени в левове, тъй като се отнасят до исторически отчетни периоди. За включване в първите три етапа е достатъчно да е надвишен единият от двата финансови прага. Предприятие може да е под прага за приходи от продажби, но да попадне в съответния етап заради размера на нетните постъпления от неговите данъци и осигурителни вноски. Затова началната дата не може да се определи само по текущия оборот.
Какви данни се подават всеки месец?
Месечният файл представя информация от счетоводството за съответния отчетен период. Включват се използваните счетоводни сметки, началните и крайните салда, движенията по сметките и данните за покупки, продажби, контрагенти и плащания.
Информацията трябва да бъде съгласувана. Ако един клиент е въведен с различни кодове в програмата за фактуриране и в счетоводния софтуер, връзката между документите може да се затрудни. Подобен проблем възниква, когато плащането не може да се свърже с правилната фактура или когато документ е отчетен в различен период в две системи.
При предприятия с голям брой операции тези проверки не могат да се оставят за деня на подаването. Необходими са единни правила за въвеждане на данните и редовна проверка на обмена между системите.
Какво се подава за активите и материалните запаси?
Информацията за наличностите и движението на дълготрайните активи се подава ежегодно. Тя следва да съответства на регистъра на активите и на счетоводните записвания за придобиване, движение и отписване. Ако активите се водят в отделен модул, данните от него трябва да бъдат съгласувани със счетоводството.
Месечният файл включва информация за продуктите съгласно техническите изисквания. Подробната информация за наличностите и движенията на материалните запаси се подава при поискване от орган по приходите за посочения в искането период. При производствена или търговска фирма това може да бъде значителен обем данни за артикули, количества, стойности и складови движения.
Фактът, че файлът за запасите се изисква при поискване, не означава, че данните могат да се събират едва тогава. Ако артикулите имат непоследователни кодове или складовите движения не се отчитат навреме, възстановяването на информацията за минал период може да бъде трудоемко.
Какви са сроковете за подаване?
Месечният SAF-T се подава до края на месеца, следващ отчетния. За февруари 2026 г. крайният срок е бил 31 март 2026 г. За януари 2026 г. той е бил 2 март 2026 г., тъй като 28 февруари е неприсъствен ден.
Годишният файл за дълготрайните активи се подава до 30 юни на следващата година. За предприятията, започнали да подават от 1 януари 2026 г., първият годишен файл се отнася за 2026 г. и срокът за него е 30 юни 2027 г.
Файлът за материалните запаси се предоставя при поискване, в конкретния срок, определен от органа по приходите. За него няма един общ календарен ден, приложим за всички предприятия.
Има ли шестмесечен тестов период?
Тук е важно да се разграничат две правила. По общото правило предприятие, за което задължението възникне за първи път след приключване на поетапното въвеждане, не подава SAF-T през първите шест месеца. През този период то може да приведе системите и отчетността си към изискванията. След като започне да подава, може да прави корекции във файловете за първите си шест месеца на подаване.
Това шестмесечно освобождаване не се прилага за предприятията, които се включват по графика от 1 януари 2026 г. до 1 януари 2030 г. Те подават месечен файл още за първия месец от своя етап. Затова е неточно първите шест месеца от този график да се наричат „тестов период“ без допълнително обяснение — задължението за редовно подаване вече действа.
Например предприятие от първата група е задължено да подаде файл за януари 2026 г. Общото шестмесечно правило би могло да се приложи към микропредприятие, което се регистрира по ЗДДС след приключване на поетапното въвеждане и тогава за първи път попада в обхвата на SAF-T.
Кога и как могат да се правят корекции?
За предприятията от поетапния график е предвиден специален период за корекции на файловете за първите дванадесет месеца от възникване на задължението. Корекцията се прави чрез подаване на нов файл за съответния месец.
За първата група това са файловете за отчетните месеци от януари до декември 2026 г. Подадените файлове за отчетните месеци на 2026 г., които са получили входящ номер, включително отхвърлените поради грешки, могат да бъдат коригирани чрез нов файл за съответния месец. Срокът е до края на февруари 2027 г. Тъй като 28 февруари 2027 г. е неприсъствен ден, той изтича на 1 март 2027 г. Възможността за корекция не отменя месечните срокове за първоначално подаване.
След изтичането на специалния период отхвърленият файл изисква по-бърза реакция. Когато НАП установи несъответствия между подадената информация и изискванията към файла, предприятието получава съобщение за грешките и разполага със 7 дни да ги отстрани чрез подаване на нов файл. Ако това не бъде направено в срока, файлът се счита за неподаден.
Следователно работата не приключва с изпращането на файла. Трябва да се провери резултатът от обработката му и при необходимост своевременно да се подаде корекция.
Трябва ли да се промени целият сметкоплан?
Предприятието трябва да установи съответствието между счетоводните си сметки и номенклатурата за подаване на SAF-T. Това не означава непременно да замени вътрешния си сметкоплан. Специфичните сметки и аналитичности, които са необходими за дейността и управленските справки, могат да се запазят.
Важно е всяка сметка да бъде свързана правилно с категорията, която отразява нейното икономическо съдържание. Близки номера или сходни наименования не са достатъчни. Ако по една сметка се отчитат различни по характер операции, може да е необходимо по-подробно аналитично разграничаване.
Например производствена фирма може да използва отделни аналитични сметки за материали по видове, а търговска фирма — отделни сметки за приходи по продуктови групи. Тези разграничения са полезни и могат да се запазят, ако данните се отразяват правилно във файла. Вътрешна сметка извън стандартната номенклатура не означава, че операциите по нея отпадат от подаваната информация.
Прегледът на сметкоплана е възможност да се установи дали сходни операции се отчитат по един и същ начин. Ако различни отдели използват различни сметки за еднакви операции, това затруднява проверката и следва да бъде изяснено преди първото задължително подаване.
Достатъчно ли е софтуерът да има функция за SAF-T?
Функцията за генериране на XML файл е необходима, но не гарантира, че данните са пълни и верни. Софтуерът трябва да извлича необходимата информация, да използва действащата структура и да запазва връзката между документите и счетоводните записвания.
При много предприятия фактурите се издават в една система, складовите движения се отчитат в друга, а счетоводството се води в трета. Ако един контрагент е въведен с различни кодове или артикулите се обозначават по различен начин, обединяването на данните може да доведе до несъответствия. Възможно е и складовото изписване да е отчетено в един месец, а счетоводното записване — в следващия. Причината за всяка такава разлика трябва да бъде установена.
Тестовият файл преминава две проверки. Първата е техническа — дали отговаря на структурата и може да бъде обработен. Втората е счетоводна — дали салдата, оборотите, документите и плащанията в него съответстват на отчетността. Технически приет файл с неверни данни не решава проблема на предприятието.
От 1 април 2026 г. се използва версия 1.0.2 на схемата и табличната структура. При настройки и актуализации доставчикът на софтуера трябва да работи с действащите технически приложения на НАП, като отчита, че отделните приложения могат да имат различни номера на версии.
Как да се организира подготовката?
След определяне на началната дата счетоводителят преглежда сметкоплана, аналитичностите и начина, по който се отчитат основните операции. Установяват се източниците на информация за покупки, продажби, плащания, активи и запаси. Когато данните се създават в няколко системи, се проверява как те се прехвърлят и обединяват.
Следва генериране на тестов файл за приключен период и сравняването му със счетоводните справки. Проверяват се началните и крайните салда, движенията по сметките, фактурите, плащанията и контрагентите. За всяко установено несъответствие се определят причината, отговорното лице и начинът за отстраняване.
Организацията на документите също е съществена. Ако фактурите и другите първични документи пристигат в счетоводството със закъснение, месечният файл може да бъде изготвен по непълна информация. При външно счетоводно обслужване фирмата и кантората трябва предварително да уточнят сроковете за предаване на документите и отговорностите за изготвяне, проверка и подаване на файла.
Препоръчително е управителят да осигури участието на служителите от продажбите, склада и администрацията, които създават първичните данни. Счетоводителят и доставчикът на софтуера могат да разпределят помежду си проверката на съдържанието и техническото извличане според договорените отговорности. Подаването става чрез електронната услуга на НАП с квалифициран електронен подпис; необходимият достъп и упълномощаване трябва да бъдат осигурени предварително.
Какви са последиците при неизпълнение?
За юридическите лица и едноличните търговци, които не представят файла в срок или при поискване, имуществената санкция е от 2 556,46 до 7 669,38 евро, а при повторно нарушение — от 5 112,92 до 15 338,76 евро. Налагането на санкция не премахва задължението информацията да бъде предоставена.
Риск има и когато файлът е изпратен в срок, но е отхвърлен, а грешките не са отстранени навреме. Затова фирмата трябва да знае кой следи съобщенията от НАП, кой преценява причината за отхвърлянето и кой организира повторното подаване.
Кога да започне подготовката?
Препоръчително е основната подготовка да приключи преди първия отчетен месец, за който предприятието е задължено да подава SAF-T. Дотогава е полезно да се установят източниците на данни, да се направят необходимите настройки и да се провери тестов файл. Промяната на правилата за въвеждане на информация е по-лесна преди началото на задължението, отколкото възстановяването на липсващи данни за вече изминали месеци.
Професионалните счетоводни услуги в тази подготовка включват преценка на началната дата, преглед на сметкоплана и аналитичностите, проверка на тестовия файл и организация на месечния процес. Когато задачите са разпределени ясно между фирмата, опитния счетоводител и доставчика на софтуера, SAF-T може да се подава въз основа на последователно водени и проверени данни.